
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 سؤال ؟ وجواب . مع مجلة المحاسب العربي
 طبيعة الأصول غير الملموسة
 اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
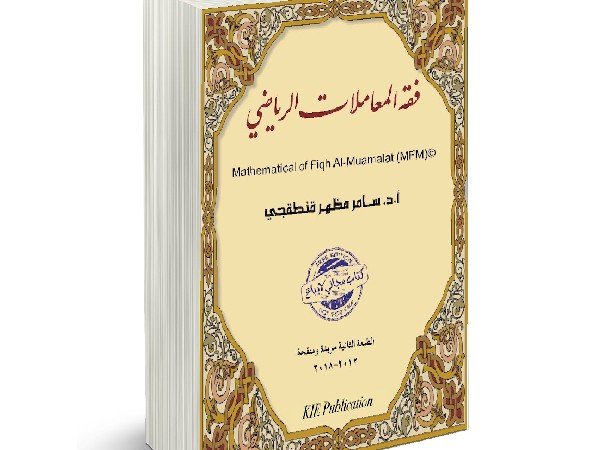
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي مرفق مع الكتاب 13 ملف مساعده بصيغة أكسيل شيت جزى الله أ .د / سامر مظهر قنطقجي عنا خير الجزاء وجعله الله في ميزان حسناته حمل الكتاب من هنا مقالات ذات صلة:BUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقديةتحليل التقارير المالية
- بواسطة د. هايل طشطوش
- 22 فبراير 2025
اقتصاديات السياحة الحلال
اقتصاديات السياحة الحلال بقلم الدكتور / هايل طشطوش تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تسعى كثير من الدول الإسلامية لتكون وجهة عالمية تستقطب السياح إليها من كل أنحاء العالم ، حيث تجند لذلك كل إمكانياتها وطاقاتها وقدراتها المادية والمعنوية،وفي هذا الإطار يرى كثير من الباحثين المسلمين، أن السياحة في الإسلام تعني التنقل من مكان إلى مكان بهدف التدبر والتأمل في خلق الله أو التعارف بين الناس، أو طلب العلم المحمود، أو الدعوة إلى الله، أو الترويح عن النفس، أو أداء الفرائض والواجبات الدينية وما في حكم ذلك، وحثّ القرآن الكريم على السياحة بهذا المفهوم في العديد من الآيات، منها قوله تبارك وتعالى: (يَا أَيُّهَا النَّاسُ إِنَّا خَلَقْنَاكُمْ مِنْ ذَكَرٍ وَأُنْثَى وَجَعَلْنَاكُمْ شُعُوباً وَقَبَائِلَ لِتَعَارَفُوا إِنَّ أَكْرَمَكُمْ عِنْدَ اللَّهِ أَتْقَاكُمْ إِنَّ اللَّهَ عَلِيمٌ خَبِيرٌ). وبما أن الإسلام اقر السياحة والسفر لمقاصد نبيلة كالعبادة والعلم والعلاج والترويح عن النفس أو البحث والاستطلاع والاستكشاف ،بالتالي فانه لابد من إقرارها كرافد من روافد الاقتصاديات الحلال،وذلك وفق مبادئ وقواعد تتيح للإنسان التنقل والترحال حول العالم وهو مرتاح الضمير ومطمئن النفس بأنه يمارس عملا مشروعا حلالا. وازدهرت السياحة في تاريخنا العربي وتراثنا الإسلامي حيث كان الناس من الفقهاء والعلماء وطلبة العلم وطالبو العلاج يسيحون من مكان إلى آخر للبحث عن مرادهم وتحقيق غايتهم من السفر والتنقل، وكان الدعاة يجوبون الأرض لنشر دعوة الإسلام، كما كان التجار المسلمون يتنقلون من دولة إلى دولة للتجارة وللدعوة وهكذا، وهذه جميعها نماذج من أشكال السياحة في الإسلام، وتأسيساً على ذلك، فالإسلام يحث على السياحة التي تحقق منافع مشروعة للإسلام والمسلمين. وتنبع أهمية السياحة في الإسلام من مقاصدها السامية، حيث تعتبر من وسائل التربية الروحية للإنسان حيث إنها وسيلة من وسائل الترويح عن النفوس وأبعاد الملل عنها واسترجاع النشاط الذهني والبدني لها. غايات وأهداف السياحة الحلال : يهدف الإسلام الحنيف من وراء دعوته للسياحة إلى أهداف تخدم الأمة كمجتمع وتخدم اقتصادها كمصدر لرفاهية أفرادها ومن غايات ومقاصد السياحة الحلال : أولا: التعرف على الآخرين ومعرفة تفاصيل الشعوب والأمم والتعرف على عاداتهم وتقاليدهم ،وبالتالي اكتساب النافع المفيد منها، وطرح الضار وغير المتوافق مع قيم امتنا وديننا بعيدا. ثانيا: تحقيق المنافع العلمية: وذلك من خلال الاستزادة من العلوم والمعارف الموجودة لدى الشعوب والأمم الأخرى ونقلها إلى بلاده وتعليمها لأبناء وطنه لتخدمهم اقتصاديا وثقافيا. ثالثا: تحقيق المنافع الثقافية وذلك من خلال دراسة ثقافات الأمم الأخرى والتعرف على تراثهم وتاريخهم واخذ العبرة منه، ونقل النافع من ثقافات الشعوب إلى بلاده. رابعا: نقل علومنا ومعارفنا وثقافتنا إلى الآخرين: والتعريف بحضارتنا ومنجزاتنا وإعطاء الصورة الطيبة الحسنة عن امتنا وديننا ولغتنا وثقافتنا . خامسا: تحقيق المنافع الاقتصادية والمادية: وذلك من خلال السياحة التجارية التي تهدف إلى التبادل التجاري مع الآخرين، بما يعود بالنفع على اقتصاديتنا. سادسا: تحقيق المنافع الاجتماعية: وذلك من خلال تكوين الصداقات والمعارف مع الشعوب الأخرى والتي قد تفضي إلى روابط أقوى كالنسب والمصاهرة من خلال الزواج . سابعا: تحقيق المنافع الطبية: وذلك من خلال الحصول على العلاجات والأدوية والعقاقير غير المتوفرة في بلد السائح وكذلك الراحة النفسية التي قد يجدها السائح في أثناء سياحته في بلدان غير بلدة. أشكال (أنواع) السياحة الحلال: للسياحة الحلال أنواع وأشكال متعددة وذلك حسب الهدف والغاية منها ويمكن أن نذكر على سبيل المثال لا الحصر الأنواع التالية: 1 ـ سياحة الاستطلاع والاستكشاف ويمكن تسميتها بالسياحة الجغرافية، التي تهدف إلى التعرف على التضاريس والأماكن وتفاصيل الكون المختلفة. 2. السياحة الترويحية(سياحة الترفية) والغاية منها هو الترويح عن النفس، وقد أمر الإسلام بالترويح عن النفس لان النفس تصاب بالملل والكلل حيث قال علية الصلاة والسلام:" روحوا القلوب ساعة وساعة". 3. سياحة التأمل والمشاهدة وتهدف إلى مشاهدة إبداعات الأمم والشعوب· 4. السياحة العلمية والتي غايتها هي الدراسة والاستزادة من العلم والمعرفة. 4 ـ السياحة الثقافية لمشاهدة المعالم التاريخية الحضارية والتعرف على ثقافات وتراث الشعوب · 5 ـ السياحة الدينية (الإيمانية) والتي غايتها التعبد وتغذية الروح وهي التي تكون للأماكن المقدسة والبقاع الطاهرة· الأهمية الاقتصادية للسياحة الحلال: لقد أصبحت اليوم السياحة تشكل قطاعا هاما وحيويا ورافدا من روافد الاقتصاد في كثير من البلدان بل لقد أصبح المردود من السياحة يشكل أكثر من 70% من مكونات الناتج المحلي الإجمالي لكثير من البلدان ، مما يجعل السياحة صناعة اقتصادية هامة وحيوية لها تأثير اقتصادي كبير في بناء الدول القوية والاقتصاديات المتينة، ومن الأدوار الاقتصادية التي يمكن للسياحة الحلال أن تلعبها ما يلي: أولا: زيادة فرص العمل ومصدر رزق مهم لإعداد هائلة من الناس على امتداد العالم الإسلامي. ثانيا: تساهم في بناء حوار إنساني بين الناس والحضارات وتعطي الصورة الحقيقة المشرقة عن الإسلام السمح وعن امتنا العربية والإسلامية ذات التاريخ العريق. ثالثا: تنمي التقارب البنَّاء بين المسلمين وغيرهم من الأمم مما يجعل البلاد الإسلامية مقصدا دائما للسياح الأجانب الذين ينشدون الأمن والطمأنينة. وخاصة أن هناك الكثير من دول العالم العربي والإسلامي التي حباها الله عز وجل طبيعة خلاَّبة وثروات تراثية وكنوزاً إسلامية كثيرة ومناخاً مستقراً طوال العام. بعض الضوابط (المبادئ) للسياحة الحلال: حتى تحقق السياحة الحلال غايتها وأهدافها المنشودة فانه لابد لها من العديد من الضوابط والأسس التي ترتكز عليها ومنها: توفير الحماية والأمان للسياح على اختلاف جنسياتهم وأديانهم وأعراقهم وألوانهم خلال مدة إقامتهم وسياحتهم في بلادنا، وواجب الحماية هو أمر دعا إليه ديننا الحنيف باعتبارهم ضيوف علينا ويجب حمايتهم ورعايتهم. تقديم كل مستلزمات الرعاية والعناية والخدمة بكل أنواعها وأشكالها(طبية، نظافة، طعام، شراب، مسكن مريح، وسائل تنقل راحة...الخ) للسياح خلال مدة إقامتهم في بلادنا. توفير أشخاص مؤهلين يقومون على خدمة السياح وينقلون لهم المعلومات بكل دقة وموضوعية كالمترجمين والمرافقين والأداء السياحيين، والسواقين والخدم......الخ . عدم تقديم أو فعل المنكرات والقيام بالتصرفات اللاخلاقية أمام السياح أو تشجيعهم عليها لأنها تعطي فكرة سيئة للسائح عن تدني مستوى الأخلاق · تقديم النشرات التعريفية التي تقدم صورة حسنة ومشرقة عن بلادنا العربية والإسلامية لينقلوها إلى غيرهم عند عودتهم إلى بلادهم. وبعد أن تأكد لنا أن الإسلام أباح السياحة الحلال وفق الضوابط والشروط والغايات النبيلة التي ذكرناها فانه لابد من العناية بصناعة قطاع السياحة الحلال في البلاد العربية والإسلامية على اعتبار أنها رافد من روافد الدخل القومي الذي يسهم في تنمية موارد تلك الدول مما يعود على شعوبها بالخير الوفير، وهناك بعض الدول العربية والإسلامية التي نادت لعقد قمم خاصة وعالمية للسياحة الحلال وهي مبادرات طيبة وعظيمة لبناء صناعة سياحية حلال في البلاد الإسلامية. مقالات ذات صلة:بورصة الكويت تعلق التداول اعتباراً من الأحد 1 مارس 2026 وحتى إشعار آخر كإجراء احترازيشركات نفط وتجارة كبرى تعلق شحناتها عبر مضيق هرمز وسط تصعيد التوترات في المنطقةرئيس الوزراء يتابع موقف مخزون السلع الغذائية الاستراتيجية في ضوء التطورات الإقليمية الراهنة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
أهمية المحاسبة الاسلامية في المعاملات التجارية
اعداد د .احمد جميل عبده مدقق مالي ومستشار ضريبي ahmadalborg@yahoo.com الاردن 00962787544476 تُعَدُّ المحاسبة الإسلامية جزءًا أساسيًا من النظام المالي الإسلامي، حيث تستخدم لتسجيل وتقييم وتحليل البيانات المالية في الشركات الإسلامية، وتتميز المحاسبة الإسلامية بالتركيز الشديد على العدالة والأمانة في التعاملات المالية، وتحرص على الامتثال للأحكام الشرعية الإسلامية المتعلقة بالمال والأعمال، وتتمثل أهمية المحاسبة الإسلامية في تحقيق العدالة المالية من خلال التزام المحاسب والمدقق بالمثاق الاخلاقي الذي حددته هيئة المحاسبة والمراجعة للمؤسسات الاسلامية، والتي تسهم بدورها في تحقيق الاستقرار الاقتصادي والاجتماعي في المجتمع الإسلامي. وتتضمن المحاسبة الإسلامية مجموعة من المفاهيم والمبادئ والاسس والقواعد المحاسبية الفريدة والتي تميزها عن غيرها، مثل مفهوم الامانة والاستخلاف في الارض والاخلاص والتقوى والاحسان والاتقان ومراقبة الله تعالى ومحاسبة الله تعالى للعباد وغيرها من المفاهيم والمبادئ والقواعد، وتشتمل المحاسبة الإسلامية على تطبيقات محاسبية مثل حساب الزكاة وحساب الصدقة وحساب المضاربة وحساب التبرعات وغيرها، والتي تساعد في تحقيق العدالة والإنصاف في التعاملات المالية. وتتميز المحاسبة الإسلامية بإجراءات الرقابة والمراجعة الداخلية ، والتي تساعد على التحقق من صحة ودقة المعلومات المحاسبية وموثوقيتها التي تحتويها القوائم المالية مما يظهر عليها المصداقية، وذلك لتاكيد الثقة والدقة في الخدمات التي يؤديها المحاسب ويقوي جسورالثقة للمؤسسة والمتعاملين معها ، وذلك من خلال تطبيق المحاسبة الإسلامية للمعايير والقواعد المحاسبية، والتي يتم تحديدها بناءً على الشريعة الإسلامية ومبادئها. وتساعد المحاسبة الإسلامية والتزام المحاسب والمدقق بالميثاق الاخلاقي ومايتضمنه من مبادئ مثل الامانه والتقوى والاحسان ومراقبة الله تعالى وغيرها من القواعد والاسس الشرعية، مهمة جدًا في الأعمال التجارية الإسلامية، حيث تساعد على تحقيق العدالة والإنصاف في المعاملات المالية، وتحمي المستثمرين والعملاء من الغش والتضليل، وتساعد الإدارة في اتخاذ القرارات المالية السليمة، وتساعد المحاسبة الإسلامية أيضًا في تعزيز الثقة بين الشركاء التجاريين ورفع مستوى أداء المهنة وتحقيق الاطمئنان للعاملين والمتعاملين وتحقيق أعلى درجات الجودة في العمل والارتقاء نحو الافضل . في النهاية، يمكن القول إن المحاسبة الإسلامية تمثل نظامًا محاسبيًا فريدًا يستند إلى الشريعة الإسلامية، والذي يساعد على تحقيق العدالة والإنصاف في التعاملات المالية والتجارية و يساعد الشركات في تحقيق أهدافها المالية والاستراتيجية . مقالات ذات صلة:أهمية المراجعة الادرايةدورة إعداد محاسب مالي محترفالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليومي
- بواسطة سعيد بن حسين المقرفي
- 22 فبراير 2025
معايير وضوابط استثمار الأموال في الإسلام
معايير وضوابط استثمار الأموال في الإسلام لقد أولى المنهج الإسلامي للاستثمار أهمية كبرى وحث عليه في نطاق ركائز الشريعة الإسلامية وملتزماً بأحكامها الشرعية . وهناك ضوابط وقواعد تنظم الاستثمار في الاقتصاد الإسلامي وهي مما يميز الاستثمار في الاقتصاد الإسلامي عن الاقتصاد الوضعي . وقد حث الإسلام مالك المال في استثمار أمواله مراعياً الاعتبارات التالية: 1- مداولة استثمار مالك المال لماله . 2- إتباع أفضل السبل في استثمار هذا المال . 3- توجيه الاستثمار إلى متطلبات المجتمع الضرورية (1) . أولاً : مداومة استثمار مالك المال لماله : حث الإسلام على استثمار الأموال والمداومة على استثمارها وهذا واضح في كثير من الآيات القرآنية والأحاديث النبوية الشريفة . قال تعالى : وَالَّذِينَ يَكنِزُون الذَّهَبَ وَالفِضّةَ وَلاَ يُنفِقُونَهَا فيِ سبِيلِ اللهِ فَبَشِرهُم بِعذَابٍ أَلِيمٍ )34( يَومَ يُحمَى عَلَيهَا فيِ نَارِ جَهَنَّمَ فَتُكوَى بِهَا جِبَاهُهُم وَجُنُوبُهُم وَظُهُورُهُم هَذَا مَا كَنَزتُم لأِّنفُسِكُم فَذُوقُواْ مَا كُنتُم تَكنِزوُن )35( (2). وهذه الآيات تدل على استثمار الأموال والمداومة على استثمارها من وجهين:(1) . - الوجه الأول : تحريم الإكتناز فقد دلت الآيات على تحريم الإكتناز في الشريعة الإسلامية . والإكتناز / هو المال الزائد عن الحاجة وغير المنتفع به من قبل صاحبه ولم يخرج ما وجب إخراجه (2) . - الوجه الثاني : إن عدم الإكتناز يعني مداومة الاستثمار لهذه الأموال وفق مجالات الاستثمار المباحة شرعاً . والإسلام دين عمل وعبادة حيث دلت الكثير من الآيات في أكثر من موضوع على وجوب العمل والحث عليه واعتباره عبـادة قـال تعالى : ] هُوَ الَّذِي جَعلَ لَكُمُ الأَرضَ ذَلُولاً فَامشُوا في مَنَاكِبِهَا وَكُلُواْ مِن زِرقِهِ وَإلَيهِ النُّشُورُ ( (3) . وقال تعالى : ] وَءَاخَرُون يَضرِبُونَ فىِ الأَرضِ يُبتَغُونَ مِن فَضلِ اللهِ وَءَاخَرُونَ يُقَتِلُونَ فىِ سَبِيلِ اللهِ [(4) . ثانياً : إتباع أفضل السبل في الاستثمار : وهي تعني أن البنوك الإسلامية يجب أن تحرص على اختيار أفضل الاستثمارات المتاحة لها والتي تحقق لها العائد المناسب لأن الإسلام حرص على إتقان العمل ويعتبر الاستثمار من الأعمال التي يجب إتقانها والعمل على تنمية المال بالطرق الشرعية (1) . قال صلى الله عليه وسلم ( إن الله يحب إذا عمل أحدكم عملاً أن يتقنه ) (2) . ثالثاً : توجيه الاستثمار إلى متطلبات المجتمع الضرورية : في المجتمع الإسلامي تقدم الضروريات على الحاجيات والكماليات سواء على مستوى الدولة أو الفرد فالاستثمار الحكومي يجب أن يركز على توفير الضروريات أولاً كالبنية الأساسية والخدمات الصحية والتعليمية ثم تأتي بقية الحاجيات والكماليات وكذا الحال بالنسبة للأفراد والمؤسسات . وقد رتب الإمام الشاطبي مقاصد الشريعة إلى ثلاثة أقسام أحدها : أن تكون ضرورية والثاني : أن تكون حاجيه والثالث : أن تكون تحسينية فالضرورية هي التي لابد منها في قيام مصالح الدين والدنيا أما الحاجيات فيهي رفع الضيق المؤدي في الغالب إلى الحرج والمشقة . أما التحسينات : فهي الأخذ بما يليق من محاسن العادات (3) . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:ادوات السياسة النقدية المحققة لاهداف الاقتصاد الاسلاميضوابط الإصدار النقدي في النظام الإسلاميالقضايا الدولية وحوكمة الشركات
.jpg)
- بواسطة سعيد بن حسين المقرفي
- 22 فبراير 2025
الرأي الفقهي في الأوراق المالية
الرأي الفقهي في الأوراق المالية لقد قرر المجمع الفقهي الإسلامي في مؤتمره السابع بجدة في المملكة العربية السعودية ذو القعدة 1412هـ مايو 1992م ما يلي : (1) . أولاً : الأسهم : 1- الأسهم : بما أن الأصل في المعاملات الحل فإن تأسيس شركة مساهمة ذات أغراض وأنشطة حلال أمر جائز . 2- تقسيط سداد قيمة السهم عند الإكتتاب : لا مانع شرعاً من أداء قسط من قيمة السهم المكتتب فيه وسداد بقية الأقساط لأن ذلك يعتبر من الإشتراك بما عجل دفعه والتواعد على زيادة رأس المال ولا يترتب على ذلك محضور لأن هذا يشمل جميع الأسهم . 3- يجوز بيع السهم أو رهنه مع مراعاة ما يقتضي به نظام الشركة عند بيع السهم أو رهنه . كما لا يجوز إضافة نسبة معينة مع قيمة السهم لتغطية مصاريف الإصدار . 4- السهم لحامله : بما أن المبيع في ( السهم لحامله ) هي حصة شائعة في موجودات الشركة وهي وثيقة لإثبات هذا الاستحقاق في الحصة فلا مانع شرعاً من إصدار أسهم الشركة بهده الطريقة وتداولها . 5- تداول الأسهم بالبيع والشراء : يجوز للجهات الرسمية المختصة أن تنظم تداول الأسهم بأن لا يتم إلا بواسطة سماسرة متخصصين ومرخصين بذلك العمل . كما يجوز اشتراط رسوم لعضوية المتعامل في الأسواق المالية لأن من شأن ذلك تحقيق المصالح المشروعة . 6- الأسهم الممتازة : وهي تلك الأسهم التي تخول لأصحابها مزايا أكثر من تلك التي تخولها الأسهم العادية وقد يكون الإمتياز في إعطاء بعض الأسهم فائدة سنوية كنسبة مئوية ثابتة وهي لا تجوز بإجماع الفقهاء لأنها تشابه في هذه الحالة السندات بفائدة وهي فائدة ربوية لا يجوز التعامل بها (1) . أما الامتياز بحق أصحاب الأسهم الممتازة في استرجاع قيمة أسهمهم بكاملها عند التصفية وقبل إجراء القسمة فلا يجوز لأن ذلك منافياً لمعنى الشركة وفي حالة الخسارة يتحمل الشركاء بالأسهم العادية الخسارة فقط دون الأسهم الممتازة فإن هذا فيه ظلم للمساهمين الآخرين . وكذلك الحال في امتياز التصديق في الجمعية العمومية وهو غير جائز أما الامتياز بان يكون للمساهمين القدامى الحق في الإكتتاب في الأسهم الجديدة فلا شيء في ذلك والله أعلم . ثانياً : السندات : تعرف السندات بأنها صكوك قابلة للتداول وتتعلق بأجل معين ولها الحق في الحصول على فوائد سنوية ثابتة تستحق في مواعيد محددة بالإضافة إلى الحصول على قيمتها الاسمية عند حلول الأجل (2) . ولذا فإنه لا يجوز إصدار أو تداول السندات لاشتمالها على الربا ولإجماع العلماء في المذاهب الفقهية على منع الزيادة المشروطة على أصل القرض ، وبالأدلة الثابتة على تحريم الربا في القرآن الكريم والسنة النبوية المطهرة . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:فيتش B مع نظرة مستقرة | وينسلو2026 ترجح تثبيت تصنيف مصر عندالمستثمرون الأجانب يسجلون صافي بيع تجاوز 1.2 مليار دولار في أذون الخزانة المصرية خلال فبراير 2026وزارة البترول تؤكد تنفيذ إجراءات استباقية لتأمين إمدادات الطاقة المحلية أمام التطورات الإقليمية الطارئة
